Ловушки вкладов с высоким процентом: где теряют доход
Сосед Виктор Петрович уверен: раз на рекламе написано 20% годовых, значит, столько и начислят. В банке говорят другое: «Ставка указана максимальная, читайте условия». Кто прав по закону?
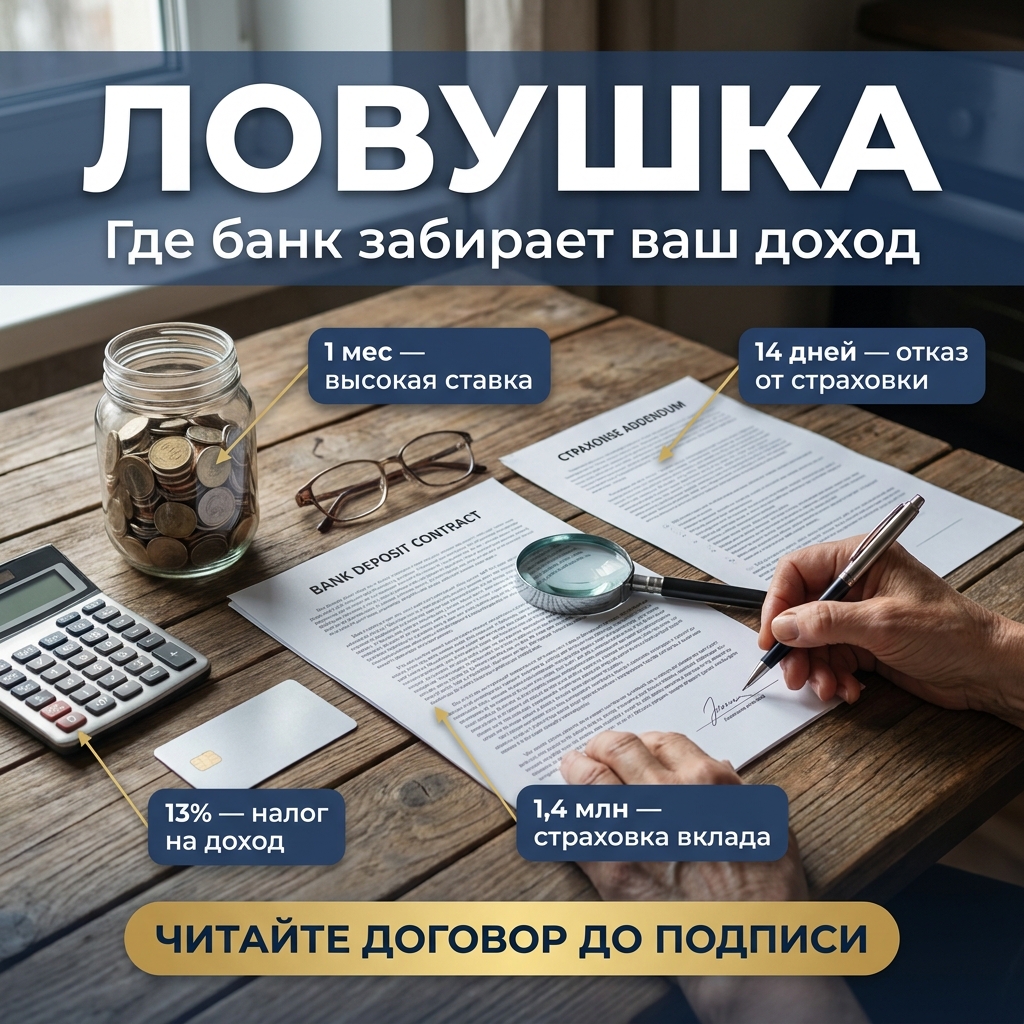
Прав банк, но только если условия честно прописаны в договоре. Ловушки вкладов с высоким процентом почти всегда прячутся в мелких оговорках: страховка в нагрузку, минимальный остаток или ставка на один месяц.
Закон требует, чтобы банк показал вам полную информацию до подписания. А вот прочитать её никто, кроме вас, не обязан.
🧾 Большая цифра в рекламе — это «до», а не «гарантировано»
В рекламе банк обычно пишет максимальную ставку. Её получает тот, кто выполнил все условия сразу.
Чаще всего ставку повышают за то, что вы:
– покупаете полис страхования жизни или инвестиционного страхования (ИСЖ);
– держите на счёте минимальный остаток весь срок;
– оформляете карту и тратите по ней определённую сумму;
– приходите с «новыми деньгами», которых раньше в банке не было.
Не выполнили хотя бы одно условие — ставка падает до базовой. И это не нарушение, если так написано в договоре.
💸 Высокая ставка на месяц почти не меняет годовой доход
Самая распространённая ловушка — повышенный процент только на первый месяц. Посчитаем на условном примере без названий банков.
Вклад: 300 000 рублей на год.
Первый месяц — 18% годовых.
Остальные 11 месяцев — 8% годовых.
За первый месяц набежит около 4 500 рублей. За остальные одиннадцать — около 22 000 рублей.
Итого примерно 26 500 рублей, то есть около 8,8% за год. Не 18, а вдвое меньше.
Поэтому всегда спрашивайте не «какая ставка», а «сколько рублей я получу в конце срока». Хорошее правило — попросить сотрудника написать эту сумму на бумаге.
Читайте также
🛡 Страховка и ИСЖ — это не вклад, и деньги не застрахованы
Если к «вкладу под высокий процент» нужно купить полис, часть ваших денег уходит не в банк, а в страховую компанию. Это уже другой договор.
Вклады в банке защищает система страхования вкладов: если у банка отзовут лицензию, вернут до 1,4 млн рублей. На полисы страхования жизни и ИСЖ эта защита не распространяется.
Доход по ИСЖ не гарантирован, а при досрочном расторжении можно получить меньше, чем вложили. Об этом пишут в правилах страхования мелким шрифтом.
Хорошая новость: по добровольному страхованию есть «период охлаждения» — 14 календарных дней. В этот срок можно отказаться от полиса и вернуть деньги.
📑 Как читать договор, чтобы не ошибиться
Перед подписанием проверьте пять вещей.
1. Ставка по месяцам: одинаковая весь срок или меняется.
2. Условия повышенной ставки: что именно нужно сделать и что будет, если не сделать.
3. Неснижаемый остаток и можно ли снимать деньги без потери процентов.
4. Ставка при досрочном закрытии: часто она близка к нулю.
5. Сколько документов вы подписываете. Если больше одного договора — спросите, что это за второй.
Если в бумагах есть слова «страхование», «страховая премия», «полис» или «выгодоприобретатель», это не просто вклад. Не подписывайте, пока не поймёте, за что платите.
📞 Если уже подписали лишнее — действуйте по шагам
1. Найдите дату подписания полиса и посчитайте 14 дней.
2. Напишите заявление об отказе от договора страхования в страховую компанию, лучше через офис с отметкой о приёме или заказным письмом.
3. Если банк ввёл в заблуждение и выдал полис за вклад, подайте письменную претензию в банк.
4. Нет ответа или отказ — жалоба в интернет-приёмную Банка России.
Проверить, есть ли у банка лицензия и участвует ли он в системе страхования вкладов, можно на сайте ЦБ. Налог на проценты и актуальный необлагаемый лимит смотрите на сайте ФНС.
Это разбор общей ситуации, а не юридическая консультация. В сложных случаях обратитесь к юристу или напрямую в Банк России.
А вам предлагали «вклад» со страховкой в придачу? Напишите в комментариях, как это звучало и чем закончилось.
Если после этого разбора вы по-другому посмотрели на рекламу ставок, подписывайтесь: дальше будут разборы о досрочном закрытии вкладов и налогах на проценты. Читайте там, где удобно: Телеграм, Дзен, ВКонтакте, Одноклассники. Везде одно и то же, выбирайте площадку под себя. Все разборы и форма для вопроса — на dengizakon.ru. А если сомневаетесь в своём вкладе, пришлите скриншот условий. Посмотрю удалённо и в течение дня пришлю разбор вашей ситуации и шаблон заявления в PDF.
Это разбор общей ситуации, а не юридическая консультация. Для своего случая обращайтесь к юристу, в СФР или ФНС.